КАСКО и ОСАГО на Omoda C5: сколько стоит, франшиза, тотал и угон
Страховка на C5 всплывает в клубе в двух ситуациях: при покупке, когда КАСКО навязывают вместе с кредитом, и через год, когда приходит счёт на продление и оказывается вдвое выше прошлогоднего. Разберём и то и другое по клубным чекам, а заодно — что делать с отказом от навязанного полиса.
Сколько это стоит на самом деле
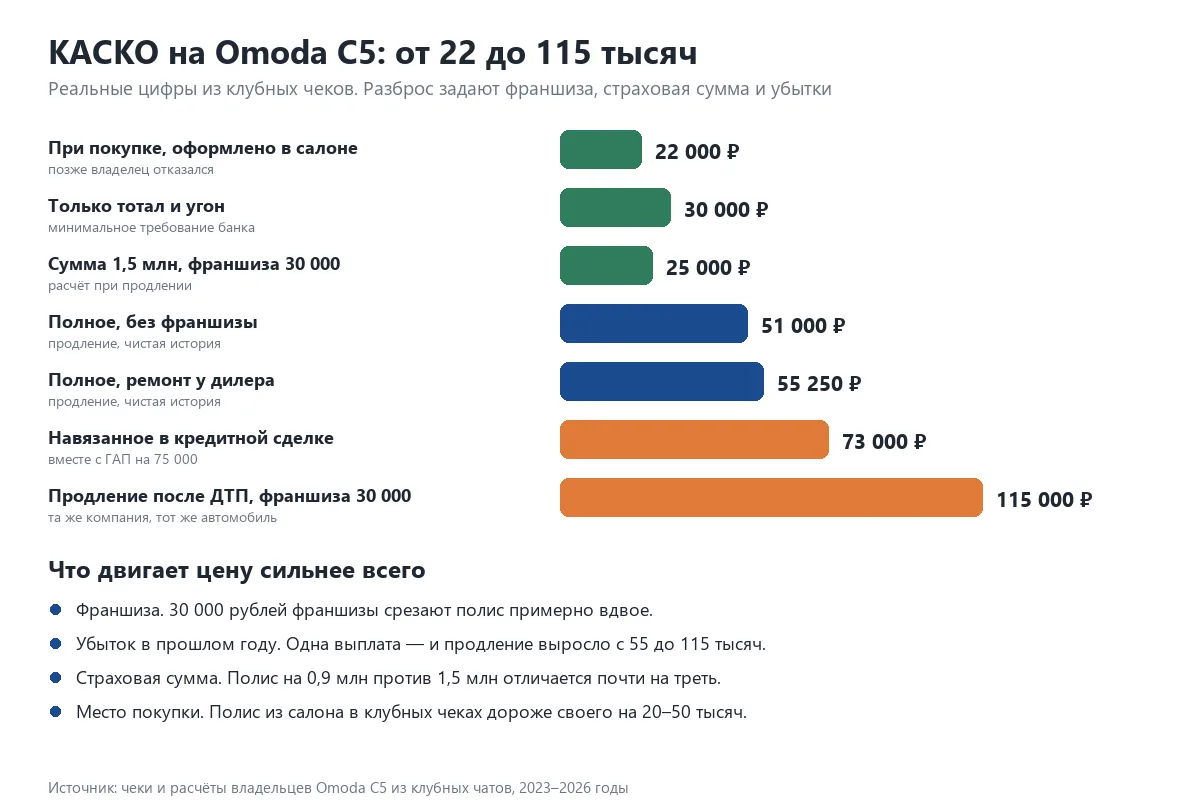
Цифры из клубных расчётов за 2023–2026 годы:
| Условия | Цена полиса |
| КАСКО, оформленное в салоне при покупке | 22 000 ₽ |
| Только тотал и угон (минимум для банка) | 30 000 ₽ |
| Сумма 1,5 млн, франшиза 30 000 | 25 000 ₽ |
| Полное, без франшизы | 51 000 ₽ |
| Полное с ремонтом у дилера | 55 250 ₽ |
| В кредитной сделке, вместе с ГАП на 75 000 | 73 000 ₽ |
| Продление после ДТП, франшиза 30 000 | 115 000 ₽ |
| ОСАГО | около 11 000 ₽ |
Разброс в пять раз объясняется не «повезло с компанией». Работают четыре рычага, и все они в руках владельца, кроме одного.
Франшиза срезает полис примерно вдвое
Самый действенный инструмент. В клубном расчёте полис на страховую сумму 1,5 млн с франшизой 30 000 стоил 25 тысяч; тот же владелец рассматривал вариант со снижением суммы до 0,9 млн — цена падала до 15 тысяч.
Смысл франшизы простой: мелкие царапины вы чините сами, страховка остаётся для серьёзного. Для C5 это разумно ещё и потому, что бампер и оптика — расходники городской парковки, и обращаться из-за них в страховую всё равно невыгодно: каждый убыток дорого отзовётся при продлении.
В том году у меня была страховая Энергогарант, 55 250 ₽ — всё включено плюс ремонт у дилера. После аварии отработали быстро, без нареканий. НО в этом году продление у них стоит 115 000 ₽ и только с франшизой 30 000. Вот так попадать в аварии.
Ровно вдвое дороже, и это при том, что франшиза теперь есть, а раньше не было. Считать это надо заранее: обращение в КАСКО по мелкому убытку окупается, только если ремонт дороже разницы в цене продления за следующие два года.

Прикидка простая. Бампер C5 в цвет с покраской — это порядка 30–40 тысяч в нормальном цехе. Если убыток обойдётся вам в такую сумму, а продление после него вырастет на 60 тысяч, идти в страховую бессмысленно. По КАСКО имеет смысл заявлять то, что вы не готовы оплатить из своего кармана целиком: удар с деформацией, стекло с заменой, тотальные повреждения.
Навязанное КАСКО при покупке
Схема стандартная: кредитная скидка выдаётся в связке со страховкой, ГАП, «картой автолюбителя» и помощью на дороге. В клубных чеках эти позиции доходили до 200 тысяч за один пакет. Отказаться от них можно — и в клубе это делают:
Сделка прошла, не хвастаюсь, а делюсь опытом. Рассрочку в 0,01% одобрили, ДМС, золотые ключики и т. п. не навязали, КАСКО — 22к оформили, но на днях откажусь от него.
Но перед отказом обязательно нужно прочитать соглашение об определении цены автомобиля. У части дилеров в нём прямо записано, что скидка держится на сохранении услуг, и отказ даёт им право требовать эту сумму обратно через суд. Разбор этого документа и всей схемы «за наличные дороже» — в статье про покупку Omoda C5.
Практический порядок действий, к которому пришёл клуб:
- до подписания — попросить соглашение о цене и найти в нём условия сохранения скидки;
- уточнить в банке, обязательна ли страховка жизни и «карта» для одобренной ставки: в большинстве случаев нет;
- если отказ безопасен — писать заявление в период охлаждения, а деньги направлять на досрочное погашение кредита;
- если в соглашении есть привязка — считать сделку целиком с этими услугами и сравнивать с покупкой без кредита.
Тотал и угон
Минимальный вариант, который требует банк, — полис только на тотал и угон, около 30 тысяч рублей. Он не покрывает ни царапины, ни разбитый бампер, зато закрывает главный риск кредитной машины: если её угонят или признают тотальной, кредит гасит страховая, а не заёмщик.
С ГАП картина другая. Эта услуга покрывает разницу между страховой выплатой и остатком долга — на новой машине, которая теряет в цене быстро, она осмысленна, но 75 тысяч за неё в клубных чеках выглядят дорого. Сколько C5 реально теряет за первый год — в статье про продажу и вторичку.
Ремонт по КАСКО у дилера
Пункт, о котором забывают при выборе дешёвого полиса: ремонт «у дилера» и «на СТО страховщика» — разные продукты и разные деньги. Для машины на гарантии это принципиально: кузовной ремонт на стороне даёт дилеру формальный повод отказать по коррозии и по ЛКП в этой зоне.
Разница в цене полиса между этими вариантами в клубных расчётах невелика на фоне суммы возможного спора, поэтому владельцы гарантийных машин берут ремонт у дилера почти единогласно. Что ещё влияет на гарантию — в статье про гарантию C5.
Коротко о главном
КАСКО на Omoda C5 в клубных чеках стоит от 22 до 115 тысяч рублей, и разница почти целиком объясняется франшизой, страховой суммой и историей убытков, а не выбором компании. Франшиза в 30 тысяч уменьшает полис примерно вдвое.
Навязанное при покупке КАСКО отказуемо, но только после чтения соглашения о цене: у части дилеров скидка юридически привязана к сохранению услуг. И главное правило эксплуатации: по мелочи в страховую не ходить — одна выплата удваивает стоимость продления.