КАСКО и ОСАГО на Changan CS35 Plus: сколько стоит, что в кредите навязывают и как вернуть
← Changan CS35 Plus рестайлинг (01.2021 — н.в.)
Короткий ответ. КАСКО на Changan CS35 Plus по чекам владельцев стоит от 47 000 ₽ с франшизой 30 тысяч до 140 000 ₽ без франшизы; в кредитный договор его зашивают на 60 000–106 000 ₽. Отдельно к нему добавляют страхование жизни (до 111 000 ₽) и «помощь на дорогах» (40 000–150 000 ₽) — последнее страховкой не является и нужно только для увеличения суммы кредита. Купить машину без обязательных страховок реально: в сообществе есть подтверждённые случаи.
Сколько стоит
| Что | Сколько | Условия |
|---|---|---|
| КАСКО с франшизой 30 тыс | 47 000 ₽ | — |
| КАСКО в кредите | 60 000–68 000 ₽ | зашито в тело кредита |
| КАСКО в кредите (Сбербанк) | 85 000 ₽ | при ставке 0,1 % |
| КАСКО на год | 106 000 ₽ | первоначальный взнос 600 тыс |
| КАСКО у дилера, 2026 год | 140 000 ₽ | к машине за 2,4 млн |
| Страхование жизни | 111 000 ₽ | на 16 месяцев |
| «Помощь на дорогах» | 40 000–150 000 ₽ | не страховка |
600 первоначалка, без трейд-ин. КАСКО 106 тыс на 1 год, страховка жизни на 111 тыс на 16 месяцев + антикор, защита картера и КПП, защитная сетка в бампер, ковры салон и багажник, тонировка на 69 тыс.
Одобрено Сбербанк: авто 2 200 000, ПВ 660 000, срок 48 мес, ставка 0,1 %, КАСКО 85 000 в кредите, страховка здоровья 31 000. Платёж 34 507 р. Сумма кредита 1 656 000.
У меня машина по ДКП 1.7 + 330 помощь на дороге. КАСКО 47 с франшизой 30. Рассрочка 3 года.
Ставка 0,1 % годовых в первом примере — это ровно тот случай, ради которого КАСКО и зашивают: субсидированная ставка компенсируется стоимостью полиса. Считать надо не ставку, а полную сумму выплат.
Что зашивают в кредит помимо КАСКО
Мне 2 100 000 обходится под ключ. В эту сумму КАСКО входит, ОСАГО, и кредитный продукт они зашивают на 100 000. Стоимость машины 1 875 000.
В тело кредита добавили 60 000 р КАСКО + 150 000 р помощь на дорогах.
Страховки в кредитный договор и карта автолюбителя 151 000 р.
«Помощь на дорогах» и «карта автолюбителя» — это не страховые продукты, а сервисные абонементы. Их главное назначение при покупке в кредит — увеличить тело кредита так, чтобы банк выплатил дилеру больше. Отказаться от них можно в период охлаждения, и на ставку это в большинстве договоров не влияет — но пункт про это надо читать до подписания.
Возврат навязанного
Подтверждённый случай возврата в сообществе есть, и он показателен по суммам.
Сейчас вернул КАСКО, ГАП и ДМС — 140 т. р. без проблем. Осталась только чуть рассрочка под честные 0.01.
Сто сорок тысяч, возвращённых без спора, — это примерно семь лет ТО у дилера. Порядок действий стандартный: заявление в страховую в течение периода охлаждения (14 календарных дней по большинству продуктов), затем возврат неиспользованной части премии.
Важное условие: возврат КАСКО, оформленного как условие субсидированной ставки, может повлечь пересмотр ставки. Читайте кредитный договор, а не только полис.
Можно ли купить без страховок
Можно, и это не теория.
Недели 3 назад взяла 24 года за 2180 без обязательных страховок и прочего. Причём в эти 2180 вошли все плёнки, коврики и т. д. Чисто для себя сделала КАСКО, но повторюсь — было не обязательно, и в условиях договора рассрочки этого не было.
27 августа купил за наличку 2 400 000 руб. Хотя пытались втюхать кредит хотя бы на два месяца, типа скидку сделают 200 000 руб.
Разбор дилерских схем целиком — в статье про покупку.
Когда КАСКО пригодилось
Два случая из практики владельцев, по которым видно, что полис реально закрывает.
Лобовое стекло. Оно у этой машины слабое, и сколы ловятся быстро.
Ответ из страховой о замене стекла: Мэйджор — 90960 р, 3 месяца.
Крик души: какое же слабое на машине лобовое стекло, от каждого мелкого камня остаётся след, а недавно поймал чуть побольше, и сразу пошло от скола трескаться.
Девяносто одна тысяча за стекло — это цифра, ради которой КАСКО без франшизы на этой машине имеет смысл считать всерьёз. Срок в три месяца — оборотная сторона: оригинальные стёкла едут долго.
Кузовной ремонт.
Несильный удар. Но ремонт — замена крышки и бампера, 136000. Страховая только 156000 выплатила.
Сколы и повреждения кузова гарантией не покрываются — это всегда случай для КАСКО. Разбор границ гарантии — в статье про гарантию.
Что считать перед покупкой полиса
1. Франшиза. Полис за 47 000 с франшизой 30 000 против 106 000 без неё — разница почти 60 тысяч. Она оправдана, если вы не собираетесь обращаться по мелочам. Но лобовое стекло на этой машине — как раз мелочь, которая случается ежегодно.
2. Что покрывается без франшизы. У части полисов стекло идёт без франшизы отдельным пунктом — этот пункт стоит искать специально.
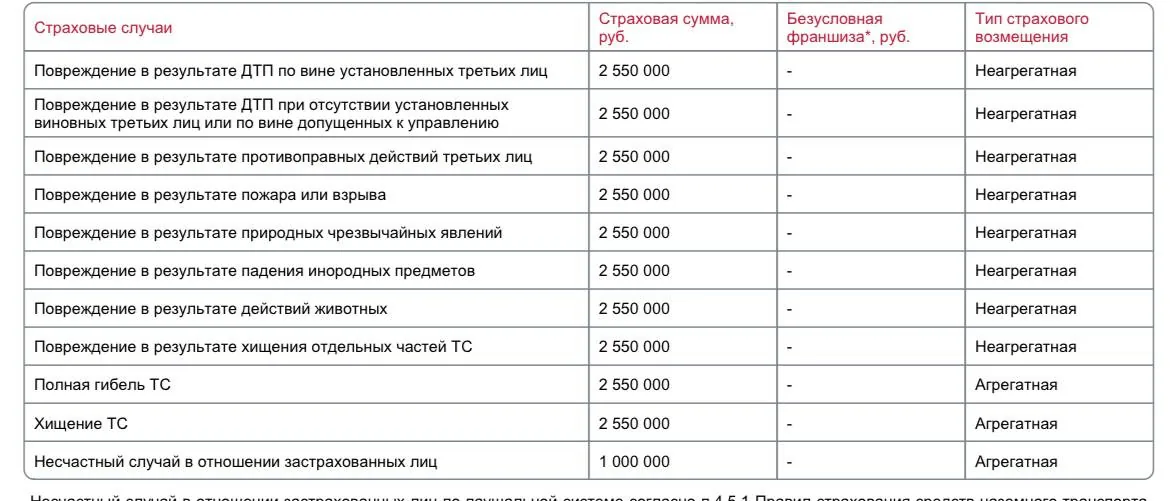
3. Агрегатная или неагрегатная выплата. По большинству рисков выплата неагрегатная, то есть страховая сумма не уменьшается после каждого случая; агрегатная — только по полной гибели и хищению.
4. Полная сумма за три года, а не ставка по кредиту.