КАСКО, ОСАГО и допы при покупке Geely Emgrand SS11: где переплата
← Geely Emgrand IV (05.2021 — н.в.)
Машину покупают за одну сумму, а платят за другую. Разница набегает не на самом автомобиле, а на том, что оформляется вместе с ним: КАСКО, ГАП, страхование жизни, «карта помощи на дороге» и юридические услуги пакетом. Собрали суммы из отчётов владельцев и порядок действий, который позволяет их уменьшить.
Сколько это стоит на самом деле
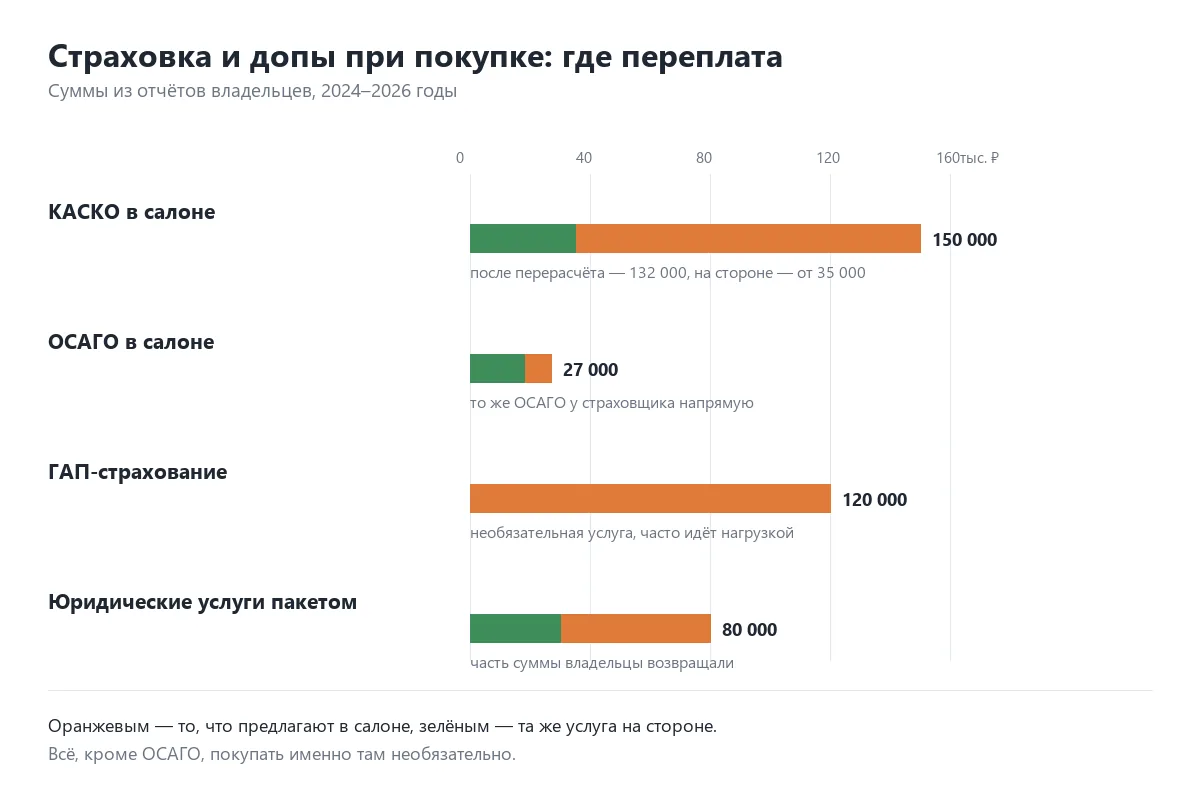
Цифры из чата, каждая — конкретная сделка:
| Позиция | В салоне | Самостоятельно |
|---|---|---|
| КАСКО | 100 000 — 150 000 ₽ | от 35 000 ₽ без франшизы |
| ОСАГО | 27 000 ₽ | 18 000 ₽ |
| ГАП-страхование | 98 000 — 120 000 ₽ | не покупать |
| Страхование жизни | 150 000 ₽ | обычно возвращается |
| Юридические услуги пакетом | 80 000 ₽ | часть возвращается |
| Карта помощи на дороге | 3 500 ₽ и выше | — |
Самая показательная история: владелице выставили КАСКО за 150 тысяч, после перерасчёта получилось 132; ОСАГО было 27 тысяч, после перерасчёта — 18. Уже одно то, что суммы «пересчитываются» после разговора, говорит о природе первой цифры.
Для сравнения — расчёт того же КАСКО через открытый калькулятор: 35 тысяч рублей без франшизы. Разница с салонными 150 тысячами — почти в четыре раза.
Почему в салоне дороже
Механика простая и в чате её разобрали десятки раз. Скидка на машину даётся не просто так: она компенсируется страховкой, ГАПом и допами, оформленными через салон. Отсюда типичная структура сделки, которую приводят владельцы:
- Flagship по прайсу 2,4 млн → по договору 1,52 млн после кредита и трейд-ина;
- плюс ГАП 98 тысяч, КАСКО 100 тысяч, помощь на дороге 3 500;
- итого 1,726 млн — то есть 200 тысяч «скидки» вернулись обратно допами.
Это не обман: условия прописаны в договоре, и владелец их подписывает. Но считать выгоду нужно по итоговой сумме, а не по размеру скидки на витрине.
Что обязательно, а что нет
| Услуга | Обязательна? |
|---|---|
| ОСАГО | да, по закону |
| КАСКО при автокредите | обычно требуется банком на срок кредита |
| ГАП | нет |
| Страхование жизни | нет, но влияет на ставку по кредиту |
| Юридические пакеты, карты помощи | нет |
Про КАСКО важная деталь: банк требует наличие полиса, а не покупку его именно в салоне. Полис можно оформить у любого страховщика — главное, чтобы он соответствовал требованиям кредитного договора по рискам и сроку.
Про ГАП: это страхование финансовой разницы между рыночной стоимостью и остатком кредита при полной гибели или угоне. Для машины, которая теряет треть цены за два года, идея не абсурдная — но за 120 тысяч рублей владельцы считают её невыгодной, и в чате никто из купивших ГАП не рассказал о случае, когда он пригодился.
Как вернуть навязанное
Реальные истории из клуба:
- Владелец, которому нагрузили юридических услуг на 80 тысяч (комплекс с красивым названием) и ещё две необязательные услуги на 50 тысяч, вернул именно эти 50 тысяч.
- Другой судился с компанией-посредником за возврат страхования жизни на 150 тысяч.
Общий порядок: у большинства таких договоров есть период охлаждения, в течение которого услугу можно расторгнуть с возвратом. Заявление подаётся в компанию, оказывающую услугу, а не в салон. Отказ обжалуется, и здесь уже подключают юриста — суммы того стоят.
Что для этого нужно: сохранить все документы, включая те, которые «просто подпишите здесь». Владелец, который расписался в отдельной квитанции на антикор, сигнализацию, ковры и тонировку, через год уже не помнил, платил он за них или нет.

Приходите за машиной с оформленным ОСАГО. Полис делается онлайн за десять минут, действует со следующего дня, и это единственная страховка, без которой вы физически не уедете. Как только ОСАГО у вас на руках, разговор в кредитном отделе меняется: продать пакет «всё вместе, иначе не выпустим» уже не получится.
Страховой случай: что говорят те, кто попадал
Опыт по ремонту у дилера по КАСКО в клубе есть, и он спокойный: страховой ремонт бампера с покраской, заменой подкрылка и стекла фары проводился штатно. Отдельно владельцы отмечают, что после гарантийного или страхового кузовного ремонта имеет смысл оценивать утрату товарной стоимости — эта тема разобрана в статье про гарантию.
Второй сюжет — оценка машины при продаже. Ремонт по страховке фиксируется, и покупатель его увидит. Как это влияет на цену — в материале про продажу.
Возврат навязанных допов: чего ждать
Тема, вокруг которой в клубе больше всего юридических подробностей. Схема, которую предлагают «помощники» из профильных групп, обычно строится на договоре цессии — то есть требование к дилеру или страховщику вы уступаете посреднику, а он взыскивает сам.
Здесь важно понимать две вещи, которые в клубе проговорили прямо:
- Скорее всего, будет суд. Досудебно такие требования удовлетворяют неохотно.
- Сам договор цессии могут оспорить и признать притворной сделкой — тогда разбирательство осложняется вместо того, чтобы упроститься.
Обратная сторона медали в вашу пользу: если дело идёт по закону о защите прав потребителей и досудебное требование проигнорировали, суд может добавить сверху штраф — половину присуждённой суммы. Именно из-за этого риска часть требований всё же закрывают без суда.
Порядок цифр по допам при покупке
Чтобы понимать, о каких суммах речь: в отчётах владельцев ГАП обходился в 80 000–120 000 рублей, КАСКО первого года — в 80 000–105 000, а общий пакет допов доходил до 320 000. Именно эти позиции чаще всего и пытаются вернуть.
Коротко о главном
КАСКО в салоне называют по 100–150 тысяч рублей, тот же полис у страховщика напрямую обходился владельцам от 35 тысяч; ОСАГО в салоне дороже примерно на 9–10 тысяч. ГАП, страхование жизни, юридические пакеты и карты помощи — необязательны.
Главный приём — считать не скидку, а итоговую сумму сделки, и приезжать за машиной с уже оформленным ОСАГО. А если навязанное всё-таки подписано, помните: часть услуг возвращается, и в клубе это делали.