КАСКО на Jetour X70 Plus: от 20 до 170 тысяч, почему его берут почти все и когда в нём отказывают
← Jetour X70 Plus (07.2023 — н.в.)
Короткий ответ: КАСКО на эту машину берут почти все, и оно окупается одной деталью. Лобовое стекло стоит 82–134 тысячи рублей, одна фара — больше 30 тысяч, а полис владельцы оформляли за 20–170 тысяч в зависимости от компании, стажа и года.
Ниже — реальные цены полисов, случаи выплат, история отказа в продлении после двух обращений, сроки ремонта и одна юридическая тонкость, из-за которой возмещение может оказаться меньше ожидаемого.
Сколько стоит полис
| Отчёт владельца | Цена КАСКО |
|---|---|
| Оформлял сам, за наличные | 30 000 ₽ (плюс ОСАГО 8 000 и доп-ОСАГО 9 000) |
| Другой владелец | 20 000 ₽ при ОСАГО за 10 000 |
| Крупная компания в конкурентный период | 40 000 ₽ |
| В пакете с покупкой | 75 000–77 000 ₽ |
| Расчёт дилера | 95 000 ₽ |
| ОСАГО плюс КАСКО в кредитном пакете | 114 000 ₽ |
| Продление, 2025 год | 120 000 ₽ |
| Максимум в отчётах | 170 000 ₽ |
Разброс в восемь раз объясняется не машиной, а условиями: стажем и возрастом водителей, регионом, франшизой и тем, оформляется полис в салоне или самостоятельно. Дилерский расчёт почти всегда дороже самостоятельного, и разница здесь измеряется десятками тысяч.
КАСКО 40 тысяч, а только одна фара на нашу машину больше 30 тысяч. Бампера вообще молчу.
Кто в последнее время делал КАСКО, какая стоимость и какая компания? А то полис подходит к концу, менеджер звонил и варианты предлагает, что-то ценники взлетели.
Практический вывод: считать полис надо в двух-трёх компаниях самостоятельно, а не соглашаться на предложение менеджера. И обязательно сравнивать варианты с франшизой: при цене одного стекла около сотни тысяч франшиза в 15–20 тысяч сильно снижает премию, не убивая смысла полиса.
Почему полис окупается
Арифметика здесь очень наглядная, и владельцы приводят её постоянно:
- Лобовое стекло — 82–134 тыс. ₽ плюс работа, срок поставки до полутора месяцев. Разбор — в статье о лобовом стекле.
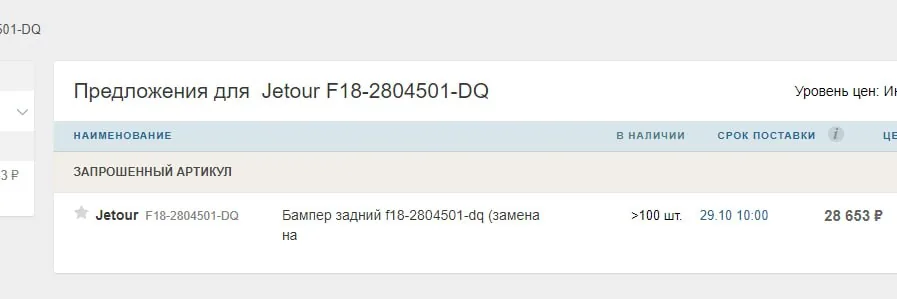
- Фара — более 30 000 ₽.
- Задний фонарь — 42 000 ₽ по отчёту владельца.
- Бампер с покраской — дороже всего перечисленного.
КАСКО тоже не пожалел: ремонт по КАСКО 250к — уже окупилось.
У меня в октябре было: прямая скидка, трейд-ин, кредит. Машина 2750, КАСКО 75 — о чём я ни разу не пожалел, лобовое 120+ только. КАСКО не считаю переплатой. Вся переплата в процентах кредита.
Отдельный полезный вариант полиса — с ограниченной суммой на стеклянные элементы. Владелец с таким договором заменил и лобовое стекло, и задний фонарь в рамках лимита 87 000 ₽, а поскольку стекло стоило 134 000, по нему пришлось брать справку в полиции — и всё равно заменили.
У меня был вариант страховой, когда прописана сумма, на которую я могу сделать стеклянные элементы. В итоге у меня их было два: лобовое стекло и задний правый фонарь. Задний правый фонарь стоит 42 000 и он вошёл в мою сумму, так как у меня сумма была 87 000, а на лобовик пришлось ехать в полицию и брать справку, так как лобовик стоит 134 000. И мне всё без проблем заменили.
Отказ в продлении после двух выплат
История, которую стоит знать заранее: владелец, заменивший по КАСКО лобовое стекло и фару, при продлении полиса в той же компании получил отказ — притом что изначально ему считали около 120 тысяч.
В Ресо, где до этого была каска, сначала тоже насчитали что-то около 120, а после того как я у них же по КАСКО поменял лоб и фару — вообще отказали.
Это нормальная практика андеррайтинга: по убыточному договору компания может отказать в продлении или резко поднять цену. Что делать:
- Не рассчитывать на продление в той же компании после двух-трёх выплат.
- Считать полис заново каждый год, а не продлевать «по звонку».
- Держать в голове франшизу: с ней мелкие обращения не портят статистику, а крупные остаются закрытыми.

Сроки ремонта
Здесь ожидания надо понижать: владельцам называли 2–3 месяца ожидания ремонта при оформлении, а по факту одно лобовое стекло ждали полтора месяца. Причина простая — дефицит кузовных деталей на молодую марку.
Оформил сегодня авто по КАСКО, сказали ждать ремонта 2–3 месяца.
Практические мелочи, которые владельцы выяснили по ходу:
- Сервисы по направлению страховой работают только в будни, и это отдельная логистическая задача.
- За просрочку ремонта по закону положена неустойка, и владельцы про это помнят: до трёх процентов в день от суммы ремонта плюс штраф при отказе платить добровольно.
- При мелком повреждении на парковке в ГИБДД можно обратиться самому, чтобы оформить событие для КАСКО, — вопрос владельцы решали именно так.

С молодыми марками в кузовном ремонте главная проблема не деньги, а наличие деталей: их возят под заказ, и сроки в два-три месяца — это реальность, а не запугивание. Поэтому в договоре стоит смотреть не только сумму, но и пункт про возможность выплаты деньгами вместо ремонта: при длинном ожидании это иногда выгоднее, особенно если машина нужна каждый день.
Одна юридическая тонкость
При покупке в трейд-ин и с большими скидками в договоре КАСКО пишут стоимость машины по договору купли-продажи, а не по прайсу — и возмещение при полной гибели пойдёт именно от этой суммы.
При страховке по КАСКО пишут стоимость машины не по прайсу, а по договору, и возмещение пойдёт, в случае чего, тоже по договору.
Практически это значит: если вы «сэкономили» 700 тысяч за счёт скидок, при полной гибели вы получите цену договора, а новая такая же машина будет стоить дороже. Проверьте в полисе строку страховой суммы — и при желании обсудите со страховой страхование на рыночную стоимость.
И последнее: от навязанного страхования жизни можно отказаться — владелец сделал это на следующий день после сделки и вернул 50 тысяч. Как устроены скидки и что в них зашито — в статье о покупке.
Коротко о главном
КАСКО на эту машину — не переплата, а расчёт: полис оформляли за 20–170 тысяч, а одно лобовое стекло стоит 82–134 тысячи, фара больше 30, задний фонарь 42. Считать надо самостоятельно и в нескольких компаниях: дилерский расчёт дороже, а разница доходит до десятков тысяч.
Три вещи, о которых узнают поздно. После двух выплат в продлении могут отказать — планируйте смену компании. Ремонта по направлению ждут 2–3 месяца из-за поставки деталей. И страховая сумма пишется по договору купли-продажи, а не по прайсу: если вы покупали с большой скидкой, при полной гибели получите ровно эту сумму.